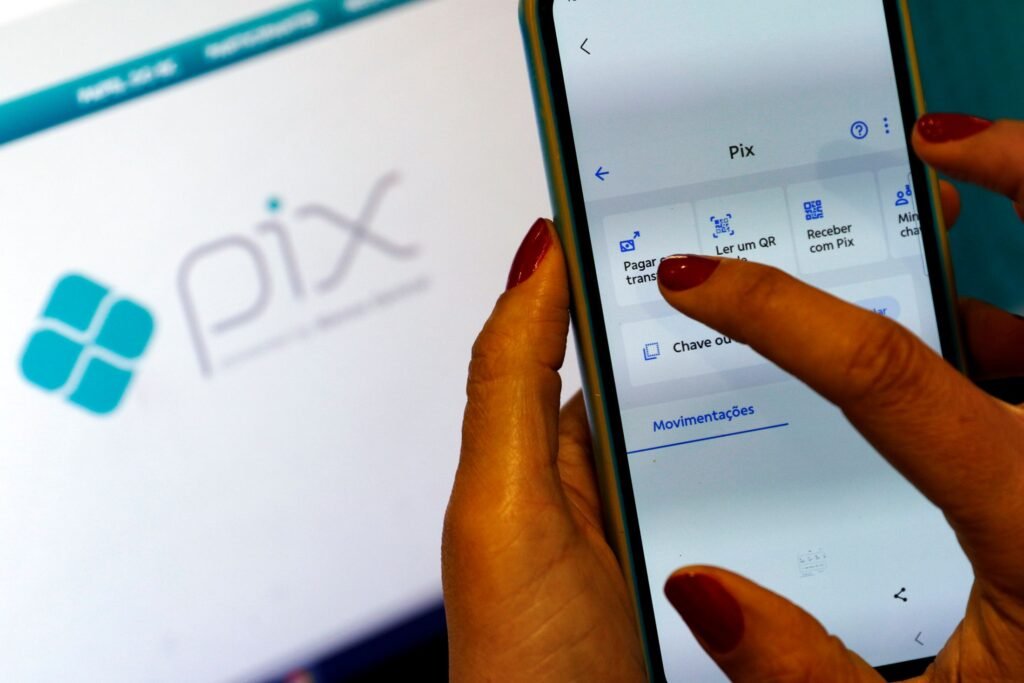
Na noite da última sexta-feira, dia 6, usuários de todo o Brasil começaram a relatar uma significativa instabilidade no Pix e em diversos aplicativos de bancos. Os primeiros avisos de falhas surgiram por volta das 18h41, indicando problemas que variavam desde a impossibilidade de realizar transações via Pix até dificuldades de acesso às contas bancárias e inconsistências em saldos e extratos. A interrupção dos serviços digitais, cruciais para a rotina financeira de milhões de brasileiros, gerou frustração e preocupação. Diante da abrangência dos relatos, que rapidamente se espalharam pelas redes sociais, tornou-se evidente que a situação não se limitava a uma única instituição, mas parecia afetar de forma generalizada o ecossistema bancário digital do país. Este cenário reacende discussões sobre a resiliência da infraestrutura tecnológica financeira e a dependência crescente dos sistemas de pagamento instantâneo.
Relatos de falhas e o impacto nos usuários
A instabilidade que atingiu o Pix e os aplicativos bancários na noite de sexta-feira, dia 6, manifestou-se de diversas formas, impactando diretamente a vida financeira de milhões de brasileiros. Os primeiros relatos, surgidos por volta das 18h41, rapidamente se multiplicaram, pintando um quadro de paralisação em um dos horários de pico para transações digitais.
A cronologia dos problemas
A partir do fim da tarde, a enxurrada de queixas começou a ganhar volume. Usuários reportaram dificuldades persistentes para iniciar e concluir transações Pix, com mensagens de erro, lentidão no processamento e, em muitos casos, o completo impedimento de envio ou recebimento de valores. Além do Pix, os problemas se estenderam aos aplicativos móveis das instituições financeiras, onde clientes enfrentaram falhas de login, telas congeladas, ausência de atualização de saldos e, em situações mais críticas, a inacessibilidade total aos seus dados bancários. A repetição das tentativas de acesso ou de realização de pagamentos apenas agravava a frustração, enquanto o tempo de espera nas centrais de atendimento telefônico, frequentemente o último recurso, aumentava exponencialmente.
A voz das redes sociais
As redes sociais tornaram-se o principal palco para a expressão da insatisfação e para a busca por informações. Plataformas como X (anteriormente Twitter), Instagram e grupos de WhatsApp foram inundadas com relatos, memes e questionamentos sobre a origem e a duração da instabilidade. Hashtags relacionadas aos termos “Pix fora do ar”, “Banco com problema” e “App bancário não funciona” rapidamente figuraram entre os tópicos mais comentados no Brasil. A agilidade com que os usuários compartilhavam suas experiências revelou a capilaridade do problema e a dependência que a população desenvolveu em relação aos serviços bancários digitais. Muitas postagens refletiam a angústia de quem precisava realizar um pagamento urgente, comprar alimentos ou até mesmo pagar corridas de aplicativo, sendo impedido pela falha sistêmica.
Consequências para o cotidiano
O impacto da instabilidade transcendeu a mera conveniência, afetando diretamente o cotidiano e a economia pessoal de muitos. A incapacidade de efetuar pagamentos via Pix ou acessar o aplicativo do banco significou que compras em estabelecimentos comerciais (como supermercados, padarias e postos de gasolina) foram inviabilizadas para quem dependia exclusivamente desse método de pagamento. Em um cenário onde o dinheiro físico se torna cada vez menos utilizado, a falha em sistemas digitais pode ter consequências sérias, desde atrasos em pagamentos de contas essenciais até a impossibilidade de adquirir bens de primeira necessidade. Profissionais autônomos e pequenos comerciantes, que frequentemente utilizam o Pix como principal ferramenta para receber pagamentos, também sofreram prejuízos, com vendas perdidas e transtornos operacionais. A instabilidade destacou a fragilidade de um sistema financeiro cada vez mais digitalizado e a necessidade de alternativas ou planos de contingência para emergências.
O cenário tecnológico e as possíveis causas
A recorrência de incidentes de instabilidade em sistemas bancários, como o observado na última sexta-feira, dia 6, levanta questões importantes sobre a infraestrutura tecnológica que sustenta o sistema financeiro brasileiro. O Pix, em particular, representa um marco na modernização dos pagamentos, mas sua robustez é constantemente testada pela demanda crescente e pela complexidade das operações.
A importância do Pix no sistema financeiro
Lançado pelo Banco Central do Brasil em novembro de 2020, o Pix rapidamente se consolidou como o principal meio de pagamento do país, superando TEDs, DOCs e até mesmo os pagamentos com cartão em diversas categorias. Sua popularidade deriva da gratuidade para pessoas físicas, da instantaneidade das transações e da disponibilidade 24 horas por dia, 7 dias por semana. Essa acessibilidade e eficiência transformaram hábitos de consumo e transações comerciais, impulsionando a inclusão financeira e a digitalização da economia. A sua importância é tamanha que qualquer falha generalizada tem o potencial de causar um efeito cascata em todo o sistema produtivo e na rotina dos cidadãos, evidenciando a criticidade de sua operação ininterrupta.
Hipóteses para a instabilidade
A causa exata da instabilidade da noite de sexta-feira não foi oficialmente detalhada por todas as instituições envolvidas ou pelo Banco Central até o momento. Contudo, em casos de falhas sistêmicas em plataformas digitais de grande porte, diversas hipóteses são comumente consideradas. Uma das mais frequentes é o excesso de demanda, onde um volume de transações acima da capacidade projetada dos servidores pode sobrecarregar o sistema, levando a lentidão e interrupções. Outra possibilidade são problemas de infraestrutura, como falhas em redes de comunicação, data centers ou softwares, que podem comprometer a conectividade e o processamento de dados. Atualizações de sistemas ou manutenções programadas (ou não programadas) também podem gerar instabilidade temporária se não forem executadas de forma impecável. Por fim, embora menos comum e geralmente de maior gravidade, ataques cibernéticos ou tentativas de fraude podem, em alguns casos, desestabilizar os serviços. É crucial que as investigações internas de cada banco e do próprio Banco Central identifiquem a raiz do problema para implementar as correções e mitigar futuras ocorrências.
Respostas e recomendações aos usuários
Diante da instabilidade, a primeira reação de muitos usuários é a de repetir a transação ou tentar acessar o aplicativo exaustivamente. No entanto, essa abordagem pode, em alguns casos, sobrecarregar ainda mais os sistemas. As principais recomendações em situações de instabilidade incluem:
Verificar os canais oficiais: Consultar as redes sociais e os sites dos bancos ou do Banco Central para informações atualizadas sobre a situação.
Aguardar: Em muitos casos, a instabilidade é temporária e os sistemas se normalizam em alguns minutos ou horas.
Tentar novamente mais tarde: Se uma transação falhou, esperar um tempo antes de tentar novamente pode evitar duplicidade de pagamentos e congestionamento.
Contatar o banco: Caso a falha persista e gere prejuízo ou dúvida sobre o status de um pagamento, entrar em contato com a central de atendimento é essencial.
Ter um plano B: Manter um pequeno valor em dinheiro físico ou ter acesso a outro meio de pagamento (como outro cartão de débito/crédito) para emergências.
Perspectivas e o futuro dos pagamentos digitais
A instabilidade observada na noite de sexta-feira, dia 6, embora pontual, serve como um lembrete vívido da complexidade e da criticidade dos sistemas de pagamento digital na economia moderna. Em um país que abraçou o Pix com entusiasmo e rapidez, a confiança na sua operação ininterrupta é fundamental. Incidentes como este reforçam a necessidade de investimentos contínuos em infraestrutura tecnológica, redundância de sistemas e planos de contingência robustos. Para o Banco Central e as instituições financeiras, a lição é clara: a expansão e a inovação devem ser acompanhadas de uma preocupação constante com a resiliência e a segurança. O futuro dos pagamentos digitais no Brasil é promissor, mas dependerá da capacidade de todos os envolvidos em garantir que a conveniência e a instantaneidade não sejam comprometidas pela fragilidade. A comunicação transparente e a rápida resolução de problemas são essenciais para manter a credibilidade do sistema e a confiança dos usuários.
Perguntas frequentes (FAQ)
Quais foram os principais problemas relatados durante a instabilidade no Pix?
Os usuários relataram principalmente dificuldades em realizar transações Pix (envio e recebimento de valores), falhas de login em aplicativos bancários, inconsistência na exibição de saldos e extratos, e em alguns casos, a completa impossibilidade de acessar os serviços digitais dos bancos.
O que o Banco Central diz sobre a instabilidade no Pix?
O Banco Central, como regulador do Pix, geralmente acompanha de perto esses eventos. Em situações de instabilidade generalizada, o BC costuma monitorar as instituições financeiras e pode exigir explicações e planos de ação para a resolução dos problemas. Informações oficiais são divulgadas em seus canais ou por meio de comunicados à imprensa.
O que devo fazer se minha transação Pix falhar ou ficar pendente?
Se sua transação Pix falhar, o ideal é aguardar alguns minutos e tentar novamente. Caso o valor tenha sido debitado e não creditado, ou a transação esteja como “pendente” por um período prolongado, entre em contato imediatamente com o seu banco. Anote o horário da tentativa e o código de erro, se houver.
A instabilidade afeta a segurança dos dados bancários dos usuários?
Geralmente, a instabilidade em sistemas bancários, como a observada, refere-se a problemas de disponibilidade ou processamento, e não diretamente a falhas de segurança que comprometam dados. No entanto, é sempre recomendável monitorar suas transações e extratos após um período de instabilidade e, em caso de qualquer atividade suspeita, entrar em contato com seu banco.
Mantenha-se informado sobre os acontecimentos do mundo financeiro e tecnológico assinando nossa newsletter.