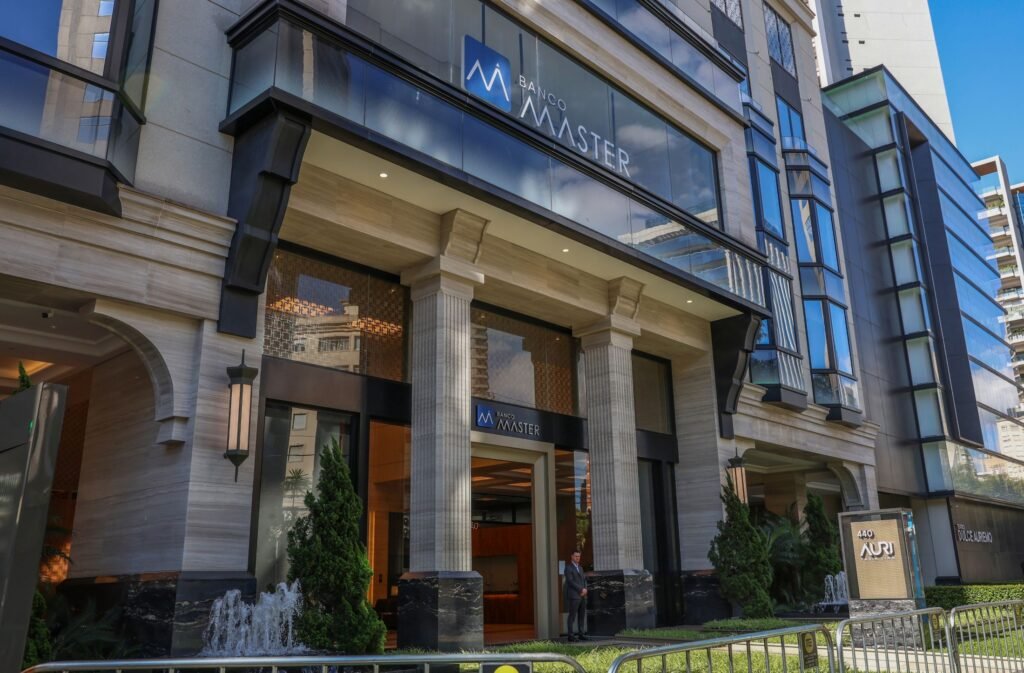
Completou-se um ano desde a liquidação do Banco Master, um evento que deixou um rastro de incertezas e prejuízos no cenário financeiro brasileiro. A promessa de reestruturação do banco, que outrora parecia sólida, transformou-se em uma complexa realidade onde credores ainda aguardam a recuperação de uma soma colossal: R$ 50 bilhões. Este montante representa não apenas perdas diretas para investidores e instituições, mas também um encargo significativo para a sociedade, que, de diversas formas, arca com os custos de falhas sistêmicas e a ineficácia dos mecanismos de recuperação. Especialistas do setor financeiro alertam que o impacto ultrapassa as cifras diretas, gerando desconfiança e questionamentos sobre a solidez do sistema bancário. A demora na resolução e a magnitude dos valores envolvidos acentuam a urgência de análises aprofundadas sobre as causas e consequências desse colapso, ressaltando a interconexão entre o setor privado e o bem-estar coletivo.
O rastro de R$ 50 bilhões: A dívida e os credores do Banco Master
Um ano após o anúncio de sua liquidação, o Banco Master permanece como um lembrete contundente dos riscos inerentes ao setor financeiro. A expectativa inicial de uma recuperação célere deu lugar a um processo arrastado, onde os R$ 50 bilhões em dívidas representam um emaranhado complexo de passivos e expectativas frustradas. O montante reflete a dimensão das operações do banco e a multiplicidade de agentes financeiros envolvidos em suas atividades, desde grandes investidores institucionais até fundos de investimento que, por sua vez, representavam poupadores e pequenos investidores. A dívida acumulada sinaliza não apenas falhas de gestão internas, mas também as lacunas e vulnerabilidades que podem emergir mesmo em mercados considerados maduros. A lentidão no processo de reaver esses valores tem gerado crescentes preocupações sobre a capacidade do sistema de responder eficientemente a crises dessa magnitude, perpetuando o ciclo de incerteza para aqueles que depositaram sua confiança e capital na instituição.
A cronologia da crise e a liquidação
A jornada do Banco Master até sua liquidação foi marcada por uma série de eventos que culminaram na intervenção regulatória. Inicialmente, o banco, que atuava em diversos segmentos, como crédito consignado, investimentos e gestão de ativos, enfrentou problemas de liquidez e desvalorização de sua carteira de créditos. Relatórios financeiros subsequentes revelaram um aumento vertiginoso em ativos de risco e uma estrutura de governança questionável, acendendo o sinal de alerta entre os supervisores. Após intensas análises e tentativas de reestruturação que se mostraram infrutíferas, a autoridade monetária brasileira optou pela liquidação extrajudicial do banco. Essa medida drástica, embora necessária para conter o aprofundamento da crise e proteger o sistema financeiro, abriu um longo e complicado processo de levantamento e venda de ativos para cobrir os passivos. A liquidação, ao invés de encerrar o capítulo, inaugurou uma nova fase de incertezas e uma maratona legal e burocrática para a recuperação dos valores devidos.
Quem são os credores afetados?
Os credores do Banco Master são um grupo heterogêneo, que abrange desde grandes instituições financeiras e fundos de investimento a indivíduos que aplicaram suas economias no banco. Entre os mais impactados estão os detentores de debêntures e certificados de depósito bancário (CDBs), que buscavam rentabilidades atrativas e agora se veem em uma fila de prioridades para reaver seus investimentos. Fundos de pensão e seguradoras, que utilizavam o banco como veículo para diversificar seus portfólios, também enfrentam perdas substanciais, afetando indiretamente milhares de beneficiários. Fornecedores de serviços e parceiros comerciais que tinham valores a receber do Banco Master completam o rol de prejudicados. A complexidade dos instrumentos financeiros envolvidos e a estrutura de capital do banco tornam o processo de distribuição dos ativos recuperados um desafio, com muitas partes buscando prioridade em um cenário de recursos limitados. A expectativa por uma resolução, mesmo após um ano, continua elevada, mas a realidade da recuperação dos R$ 50 bilhões é incerta e demorada para todos os envolvidos.
Os custos invisíveis: Como a sociedade paga pela falha do Banco Master
Embora a dívida de R$ 50 bilhões seja um problema direto para os credores do Banco Master, o impacto de sua liquidação se estende muito além dos balanços financeiros. A sociedade, de maneiras menos óbvias, arca com os custos de uma falha de tal magnitude. Estes custos são multifacetados e permeiam a economia como um todo, desde a erosão da confiança no sistema financeiro até o aumento da carga regulatória que, em última instância, pode ser repassada ao consumidor. A repercussão de um colapso bancário cria ondas de desconfiança que podem retrair investimentos, desestimular a poupança e tornar o ambiente de negócios mais cauteloso, freando o crescimento econômico e o desenvolvimento. A vigilância e a resiliência do sistema financeiro são pilares para a estabilidade econômica, e cada falha sistêmica exige uma resposta que recai sobre o coletivo.
Impacto na confiança e no mercado financeiro
A liquidação de um banco, especialmente um com o porte do Banco Master, abala a confiança dos investidores e do público em geral no sistema financeiro. Esse fenômeno pode levar à cautela excessiva, onde investidores se tornam relutantes em aplicar seu capital, temendo novas falhas. A desconfiança se traduz em um menor volume de negócios, fuga de capitais para ativos considerados mais seguros (muitas vezes fora do país), e um aumento nos custos de captação para outras instituições financeiras, que precisam oferecer taxas mais altas para atrair recursos. Para a sociedade, isso significa menos crédito disponível para empresas e indivíduos, taxas de juros mais elevadas e um ambiente econômico menos dinâmico. A percepção de risco aumenta, e a estabilidade que é crucial para o bom funcionamento do mercado é comprometida, exigindo um esforço conjunto de todos os atores para restabelecer a credibilidade e o ímpeto de crescimento.
O papel da regulação e o custo de sua ineficácia
O colapso do Banco Master também coloca em xeque a eficácia da regulação e da supervisão bancária. A cada falha, as autoridades reguladoras são impelidas a revisar e apertar as regras, buscando evitar repetições. Embora fundamental para proteger o sistema, esse processo tem um custo. A implementação de novas e mais rigorosas exigências de capital, liquidez e governança para todos os bancos gera despesas operacionais adicionais que, invariavelmente, são repassadas aos clientes por meio de tarifas mais altas ou produtos menos acessíveis. Além disso, a alocação de recursos públicos para fortalecer a supervisão, auditorias e mecanismos de segurança (como fundos garantidores) é um encargo direto ao contribuinte. A ineficácia prévia da regulação, ou sua incapacidade de prever e mitigar a crise, resulta em um custo posterior para a sociedade, que paga não apenas pela falha em si, mas também pelas medidas corretivas que se fazem necessárias para blindar o futuro do sistema financeiro.
Conclusão
Um ano após a liquidação do Banco Master, a saga dos R$ 50 bilhões em dívidas e seus custos sociais persistem como um desafio complexo para o Brasil. A espera dos credores por uma reparação justa e a reverberação dos impactos sobre a confiança no mercado e o custo da regulação são questões centrais. Este evento serve como um lembrete contundente da interdependência entre a solidez das instituições financeiras e a saúde econômica de uma nação. A transparência nos processos de liquidação, a agilidade na recuperação de ativos e a contínua evolução dos mecanismos de supervisão são cruciais para mitigar futuros riscos e proteger a sociedade de encargos desnecessários. A lição extraída desse episódio reforça a necessidade de um sistema financeiro robusto, resiliente e transparente, onde a responsabilidade e a prudência são pilares inegociáveis para a estabilidade e o progresso.
FAQ
O que foi a liquidação do Banco Master?
A liquidação do Banco Master foi um processo de encerramento de suas operações, determinado por autoridades reguladoras, após a constatação de problemas financeiros e de gestão que o tornaram inviável. Seu objetivo é liquidar os ativos do banco para pagar seus credores.
Quem são os principais credores afetados?
Os principais credores incluem investidores em títulos de dívida (como debêntures e CDBs), fundos de investimento, outras instituições financeiras, fornecedores e, indiretamente, os cotistas de fundos que investiram no banco.
De que forma a sociedade arca com os custos da falha do Banco Master?
A sociedade arca com os custos de diversas formas, incluindo a perda de confiança no sistema financeiro (que pode desacelerar a economia), o aumento da carga regulatória (que pode elevar custos para o consumidor) e, em casos mais extremos, a possível necessidade de alocação de recursos públicos para estabilizar o mercado.
Quanto tempo leva para a recuperação de fundos em casos de liquidação bancária?
O tempo para a recuperação de fundos em casos de liquidação bancária pode variar significativamente, dependendo da complexidade dos ativos do banco, do número de credores, das disputas legais e da eficiência do processo de liquidação. Frequentemente, é um processo longo, podendo levar anos.
Para aprofundar seu entendimento sobre a saúde do setor financeiro e as políticas regulatórias no Brasil, continue acompanhando nossas análises e reportagens investigativas.