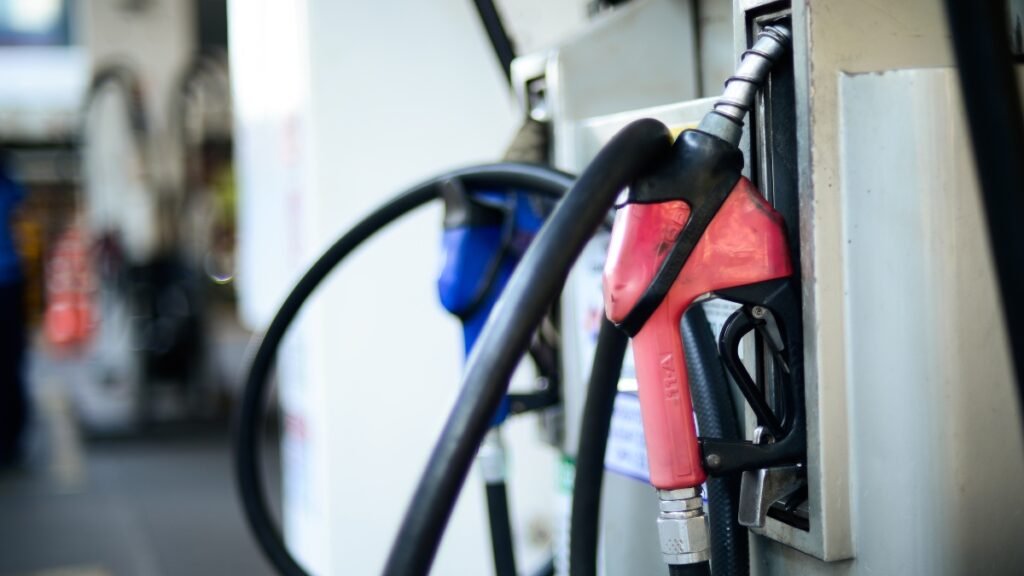
A reforma tributária brasileira, um dos maiores desafios econômicos e legislativos do país nas últimas décadas, avança com a publicação de uma portaria que define a metodologia para o cálculo dos novos impostos sobre os combustíveis. Este movimento crucial estabelece as bases de como a Contribuição sobre Bens e Serviços (CBS), a ser implementada em 2027, e o Imposto sobre Bens e Serviços (IBS), previsto para 2029, incidirão sobre um dos setores mais estratégicos da economia nacional. Embora a portaria não divulgue os valores específicos por litro, ela representa um passo significativo na direção da clareza e previsibilidade, pilares essenciais para a transição para o novo regime fiscal. A definição da metodologia é fundamental para que empresas e consumidores compreendam a futura dinâmica dos preços.
A reforma tributária e a nova estrutura de impostos
A aprovação da Emenda Constitucional n.º 132 em dezembro de 2023 marcou um divisor de águas na busca por um sistema tributário mais simples e eficiente no Brasil. Central para essa reforma é a criação da Contribuição sobre Bens e Serviços (CBS), que substituirá o PIS e a COFINS a partir de 2027, e do Imposto sobre Bens e Serviços (IBS), que unificará o ICMS (estadual) e o ISS (municipal) a partir de 2029. O objetivo primordial é desburocratizar o complexo emaranhado de tributos sobre o consumo, eliminando a cumulatividade e reduzindo os custos de conformidade para as empresas, ao mesmo tempo em que se busca manter a carga tributária geral. A aplicação desses novos impostos ao setor de combustíveis é de particular interesse devido à sua influência transversal em toda a cadeia produtiva e no custo de vida da população.
O papel estratégico da portaria na implementação da CBS e do IBS
A recente portaria, embora ainda sem fixar as alíquotas definitivas por litro de combustível, desempenha um papel fundamental ao definir o arcabouço metodológico para a incidência da CBS e do IBS. Em um setor tão volátil e sensível como o de combustíveis, a antecipação e a clareza sobre como os tributos serão calculados são de valor inestimável. Esta medida oferece aos agentes econômicos — produtores, distribuidores e varejistas — um panorama mais concreto para o planejamento estratégico e a adaptação aos futuros cenários fiscais. Ao estabelecer as regras de cálculo, o governo minimiza incertezas, permitindo que o setor se prepare de forma mais estruturada para a transição, que ocorrerá em fases ao longo dos próximos anos.
Detalhes da metodologia e suas implicações práticas
A metodologia de cálculo dos novos impostos sobre combustíveis é um ponto nevrálgico da reforma tributária. A portaria, ao especificar os critérios e variáveis a serem considerados, avança significativamente na construção de um ambiente tributário mais previsível. É esperado que a definição de como a base de cálculo será apurada leve em conta fatores como os preços médios ponderados ao consumidor final (PMPF), volumes de vendas, tipos específicos de combustíveis e até mesmo mecanismos de ajuste para mitigar flutuações bruscas de mercado. Esta abordagem busca garantir que a tributação seja justa e adaptada à realidade do setor, evitando distorções e impactos excessivos sobre a cadeia de produção e distribuição.
Impacto para o setor de combustíveis e para o consumidor final
Para o setor de combustíveis, a portaria que estabelece a metodologia de cálculo é um sinal de que o governo está comprometido com a previsibilidade. Empresas terão maior segurança para projetar seus custos, margens e estratégias de investimento. A ausência dos valores finais por litro ainda mantém uma parcela de incerteza, mas o conhecimento do “como” já permite análises mais aprofundadas sobre os potenciais cenários. Para o consumidor final, a forma como os impostos são calculados tem um impacto direto nos preços da gasolina, diesel, etanol e gás natural. Uma metodologia transparente e bem definida pode contribuir para uma maior estabilidade de preços a longo prazo, embora a transição possa apresentar ajustes iniciais. A capacidade de prever variações de custo fiscal é crucial para a saúde econômica de empresas e famílias.
Próximos passos e a expectativa das alíquotas
Com a metodologia de cálculo agora estabelecida, o próximo e mais aguardado passo do governo será a definição das alíquotas por litro para a CBS e o IBS sobre os combustíveis. A expectativa é que essas alíquotas sejam resultado de estudos aprofundados que considerem não apenas a necessidade de arrecadação fiscal, mas também o impacto inflacionário, a competitividade da indústria nacional e o poder de compra da população. A fixação desses valores exigirá um delicado equilíbrio entre os diversos interesses envolvidos, e provavelmente será precedida por discussões com representantes do setor produtivo, da sociedade civil e de órgãos de defesa do consumidor. A transparência neste processo será fundamental para a aceitação e o sucesso da reforma.
O diálogo contínuo e a importância da adaptação
A implementação da reforma tributária no Brasil é um processo complexo e gradual, que exige diálogo constante e a capacidade de adaptação de todos os envolvidos. A portaria que define a metodologia de cálculo dos impostos sobre combustíveis é um exemplo de como o governo está procedendo passo a passo, construindo a estrutura regulatória que sustentará o novo sistema. O acompanhamento das próximas publicações, que detalharão as alíquotas e outros aspectos operacionais, será essencial para que empresas e consumidores possam se preparar adequadamente. A comunicação clara e objetiva por parte das autoridades será vital para garantir que a transição ocorra da forma mais suave possível, minimizando impactos negativos e maximizando os benefícios da simplificação tributária prometida.
Desafios e o caminho para a implementação plena
A definição da metodologia para o cálculo dos novos impostos sobre combustíveis é um marco importante no cronograma da reforma tributária. Ela pavimenta o caminho para a futura aplicação da CBS em 2027 e do IBS a partir de 2029, ao proporcionar as diretrizes para a apuração da base de cálculo desses tributos. Embora a ausência dos valores por litro ainda gere expectativa e certa dose de apreensão, a clareza sobre “como” os impostos serão aferidos já oferece um grau substancial de previsibilidade para um setor tão vital. Os desafios continuam presentes, especialmente na calibragem das alíquotas para evitar choques econômicos, mas este passo regulatório demonstra o progresso na construção de um sistema tributário mais moderno e integrado, essencial para o desenvolvimento econômico do Brasil.
Perguntas frequentes (FAQ)
O que são a CBS e o IBS?
A Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS) são os novos tributos criados pela reforma tributária brasileira para simplificar o sistema. A CBS substituirá PIS e COFINS, enquanto o IBS unificará ICMS e ISS. Ambos buscam eliminar a cumulatividade e tornar o sistema mais eficiente.
Quando a CBS e o IBS começarão a ser aplicados aos combustíveis?
A CBS tem previsão para começar a ser aplicada aos combustíveis a partir de 2027. O IBS, por sua vez, começará sua transição e aplicação a partir de 2029, conforme o cronograma estabelecido pela reforma tributária.
Por que a definição da metodologia de cálculo é importante se os valores por litro ainda não foram divulgados?
A definição da metodologia é crucial porque ela estabelece as regras de como os impostos serão apurados. Mesmo sem os valores finais, saber “como” os cálculos serão feitos (quais variáveis serão consideradas, como a base de cálculo será determinada) proporciona previsibilidade e permite que o setor de combustíveis e os consumidores se preparem para a futura incidência dos tributos, minimizando incertezas no planejamento.
Para se manter plenamente informado sobre o desenrolar da reforma tributária, suas implicações no setor de combustíveis e os próximos anúncios sobre as alíquotas, acompanhe nossos relatórios e análises aprofundadas.