A incerteza que paira sobre a definição da alíquota da Contribuição sobre Bens e Serviços (CBS) para o ano de 2027 representa um dos maiores desafios para o planejamento estratégico e financeiro das empresas brasileiras no cenário atual. Com a iminente implementação da reforma tributária, que prevê a unificação de diversos tributos em um Imposto sobre Valor Agregado (IVA) dual – composto pela CBS (federal) e pelo Imposto sobre Bens e Serviços (IBS, estadual e municipal) –, a ausência de um número concreto dificulta projeções de custos, precificação de produtos e serviços, e decisões de investimento de longo prazo. Especialistas do mercado alertam que o Brasil pode, de fato, se consolidar como o país com a maior alíquota de IVA do mundo, caso as projeções mais pessimistas se confirmem, elevando significativamente a carga tributária indireta. Essa perspectiva gera um ambiente de cautela e exige das organizações uma capacidade de adaptação e análise de cenários robusta para mitigar riscos e aproveitar eventuais oportunidades no novo regime fiscal.
A indefinição da alíquota da CBS e seus múltiplos impactos
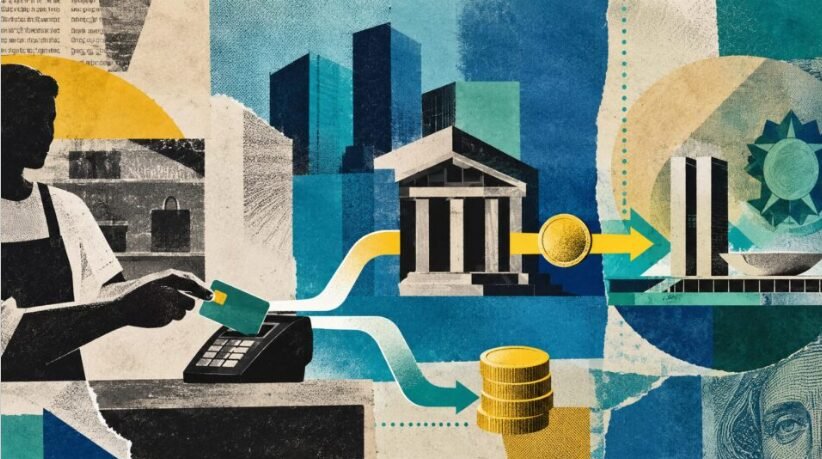
Ainda que a reforma tributária seja aclamada como um passo fundamental para a simplificação do complexo sistema fiscal brasileiro, a falta de uma alíquota definida para a CBS, que entrará em vigor em sua plenitude a partir de 2027, cria um vácuo de informações críticas para o setor produtivo. A CBS é a parcela federal do novo Imposto sobre Valor Agregado (IVA) dual, que substituirá PIS, Cofins e IPI, enquanto o IBS unificará ICMS e ISS. A alíquota consolidada do IVA será o resultado da soma da CBS e do IBS, e a projeção para que o Brasil tenha um dos maiores IVAs globais, com estimativas variando entre 25% e 27,5%, decorre da necessidade de manter a carga tributária neutra, ou seja, sem aumentar ou diminuir a arrecadação total do governo.
A complexidade do novo modelo tributário
O novo sistema promete simplificar o recolhimento de impostos, eliminando a cumulatividade de tributos e introduzindo o princípio do “imposto pago no destino”. No entanto, a transição para este modelo exige um período de adaptação e clareza nas regras. A indefinição da alíquota da CBS é um reflexo da complexidade em se projetar o impacto de tantas mudanças simultâneas. O governo precisa equilibrar a necessidade de arrecadação com a manutenção da competitividade empresarial, e cada ponto percentual na alíquota pode ter repercussões bilionárias na economia. Empresas de diversos setores, que hoje operam com diferentes regimes tributários e alíquotas de PIS/Cofins, por exemplo, enfrentarão uma reconfiguração completa de seus modelos de custos e receitas, tornando o cálculo antecipado da CBS um fator decisivo para a sustentabilidade de muitos negócios.
Efeitos da incerteza no ambiente de negócios
A ausência de uma definição clara sobre a alíquota da CBS paralisa ou dificulta diversas frentes do planejamento corporativo. As empresas precisam fazer projeções financeiras plurianuais para decisões de investimento em máquinas, expansão de fábricas, desenvolvimento de novos produtos e contratação de pessoal. Sem o conhecimento da alíquota final, essas projeções tornam-se altamente especulativas, aumentando o risco e podendo inibir investimentos essenciais para o crescimento econômico. Além disso, a precificação de produtos e serviços para o futuro, a negociação com fornecedores e clientes, e a análise de viabilidade de projetos ficam comprometidas. Em um cenário onde o Brasil já compete com outros mercados globais, a incerteza tributária pode afastar investidores estrangeiros e dificultar a manutenção da competitividade das empresas nacionais. A capacidade de prever o fluxo de caixa e a rentabilidade futura é minada, elevando a percepção de risco e impactando as avaliações de crédito e o acesso a financiamentos.
O panorama da reforma tributária e a projeção do IVA brasileiro
A reforma tributária, aprovada no final de 2023, representa a maior reestruturação fiscal do país em décadas. Seu objetivo principal é simplificar o sistema, acabar com a guerra fiscal entre estados e municípios, e promover um ambiente de negócios mais justo e transparente. Contudo, a preocupação em torno da alíquota do Imposto sobre Valor Agregado (IVA) não é infundada. Estima-se que, para alcançar a neutralidade arrecadatória, a soma das alíquotas da CBS (federal) e do IBS (estadual e municipal) possa ultrapassar 25%. Essa projeção coloca o Brasil potencialmente no topo da lista dos países com as maiores alíquotas de IVA no mundo, superando nações como Hungria (27%), Suécia (25%) e Noruega (25%), o que levanta questionamentos sobre o impacto na capacidade de consumo da população e na competitividade da indústria.
A transição para o novo sistema
O período de transição da reforma tributária é escalonado, com a CBS e o IBS sendo implementados gradualmente a partir de 2026, com uma alíquota de referência de 0,3% para a CBS e 0,1% para o IBS. A substituição completa dos tributos atuais pelos novos ocorrerá de 2027 a 2032, com a extinção total dos impostos antigos em 2033. Este longo prazo visa permitir que empresas e governos se adaptem às novas regras. No entanto, é precisamente a falta de um horizonte claro para a alíquota de 2027 que gera ansiedade, pois este será o primeiro ano de implementação significativa. As empresas precisam não apenas entender as novas regras, mas também recalibrar seus sistemas internos, softwares de gestão e processos contábeis para lidar com o IVA. A ausência de um dado fundamental como a alíquota final compromete a eficácia desse período de transição, transformando-o em um exercício de cenários hipotéticos.
Cenários e comparações internacionais
Em comparação com outros países, a alíquota projetada para o IVA brasileiro é notavelmente alta. Na União Europeia, por exemplo, a alíquota padrão de IVA varia entre 17% e 27%, com a maioria dos países em torno de 20-23%. Países como o Canadá têm uma taxa de imposto sobre bens e serviços (GST) federal de 5%, com províncias adicionando suas próprias taxas. A Argentina possui um IVA de 21%. Essa comparação externa ressalta a importância de uma alíquota equilibrada para o Brasil, que não apenas simplifique o sistema, mas também incentive o crescimento econômico e o consumo. Uma alíquota excessivamente alta pode levar à informalidade, reduzir o poder de compra e prejudicar a capacidade exportadora do país, tornando produtos brasileiros menos competitivos no mercado internacional. A preocupação é que, ao buscar a neutralidade arrecadatória, o governo possa sobrecarregar o setor produtivo e o consumidor final.
Estratégias empresariais em um cenário de adaptação
Diante do cenário de indefinição, as empresas são compelidas a adotar estratégias proativas para mitigar riscos e se preparar para a implementação da reforma tributária. A passividade pode resultar em desvantagens competitivas e impactos financeiros significativos. A palavra de ordem é planejamento estratégico baseado em múltiplos cenários e constante monitoramento das discussões governamentais e do Congresso Nacional.
A importância da análise e projeção fiscal
É crucial que as empresas intensifiquem suas análises e projeções fiscais, desenvolvendo modelos financeiros que contemplem diferentes alíquotas prováveis para a CBS e o IVA total. Isso inclui simulações de impacto na margem de lucro, no fluxo de caixa e na precificação de produtos. Departamentos financeiros e contábeis precisam trabalhar em conjunto com consultorias especializadas para entender os detalhes da reforma, as exceções e os regimes especiais que podem ser aplicados a seus respectivos setores. A capacitação de equipes e a atualização de sistemas de gestão (ERPs) para suportar o novo regime tributário são passos fundamentais para garantir uma transição suave e evitar multas ou inconsistências no futuro.
Implicações para diferentes setores da economia
As implicações da alíquota da CBS e do IVA total variam significativamente entre os setores da economia. Setores de serviços, que hoje têm uma tributação mais favorável em PIS/Cofins, podem ver um aumento considerável na carga tributária com o novo IVA. Já o agronegócio e a indústria, que muitas vezes pagam mais impostos atualmente, podem se beneficiar da possibilidade de créditos tributários integrais. Empresas do varejo e de bens de consumo, por sua vez, precisarão reavaliar suas cadeias de suprimentos e estratégias de precificação para absorver ou repassar o novo custo aos consumidores. A análise setorial detalhada é, portanto, indispensável para que cada empresa possa identificar os desafios e as oportunidades específicas de seu nicho de atuação, permitindo a elaboração de planos de contingência e estratégias de otimização fiscal.
Perspectivas e os próximos passos para a reforma tributária
A reforma tributária é um marco para o Brasil, prometendo modernizar e simplificar o ambiente de negócios. Contudo, o sucesso da sua implementação depende crucialmente da clareza e da previsibilidade das suas regras, especialmente no que tange à alíquota da CBS e do IVA global. A expectativa é que o governo, ao longo de 2024 e 2025, avance na regulamentação dos dispositivos da Emenda Constitucional, incluindo a definição da alíquota que entrará em vigor em 2027. O diálogo contínuo entre o governo, o setor produtivo e a sociedade civil será fundamental para alcançar um consenso que equilibre a necessidade de arrecadação fiscal com a promoção do desenvolvimento econômico e a manutenção da competitividade das empresas brasileiras no cenário global. A transparência neste processo é essencial para mitigar a incerteza e permitir que as empresas se preparem adequadamente para a nova era tributária.
Perguntas frequentes sobre a reforma tributária e a CBS
O que é a CBS (Contribuição sobre Bens e Serviços)?
A CBS é a parcela federal do novo Imposto sobre Valor Agregado (IVA) dual brasileiro. Ela substituirá o PIS, a Cofins e o IPI, tornando-se um imposto único federal sobre o consumo, com o objetivo de simplificar a arrecadação e eliminar a cumulatividade de impostos.
Por que a alíquota da CBS para 2027 ainda não foi definida?
A alíquota da CBS ainda não foi definida porque depende de uma série de cálculos para garantir a neutralidade arrecadatória da reforma tributária. O governo precisa estimar o impacto da substituição dos tributos atuais (PIS, Cofins, IPI, ICMS, ISS) pelo novo IVA, levando em conta os regimes especiais e as exceções, para que a arrecadação total não diminua.
Como as empresas podem se preparar para essa transição, mesmo com a incerteza da alíquota?
As empresas podem se preparar realizando análises e projeções fiscais em múltiplos cenários, simulando diferentes alíquotas para a CBS. É fundamental investir na capacitação de equipes, atualizar sistemas de gestão (ERPs) e buscar consultoria especializada para entender as novas regras, identificar impactos setoriais e desenvolver estratégias de otimização fiscal.
Para se manter atualizado sobre os desdobramentos da reforma tributária e proteger o futuro do seu negócio, consulte regularmente fontes confiáveis e especialistas em legislação fiscal.