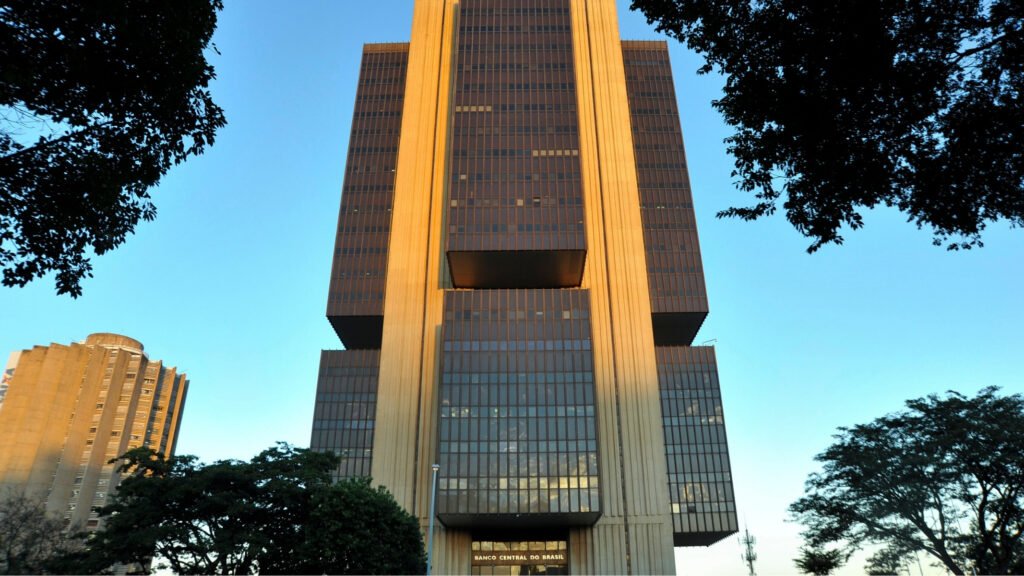
A Câmara dos Deputados rejeitou recentemente uma proposta que visava expandir significativamente os poderes do Banco Central (BC) do Brasil. A emenda, que buscava conceder à autoridade monetária a capacidade de obrigar o Fundo Garantidor de Créditos (FGC) a socorrer instituições financeiras em crise, foi considerada por muitos um ponto de inflexão no debate sobre a regulação e estabilidade do sistema financeiro nacional. A decisão sublinha a complexidade e a sensibilidade envolvidas na definição das atribuições de entidades cruciais para a economia, como o próprio Banco Central e o FGC, uma entidade privada. A proposta de ampliação de poder do Banco Central gerou ampla discussão sobre autonomia, risco moral e a alocação de responsabilidades em cenários de instabilidade bancária, reacendendo questionamentos sobre quem deve arcar com os custos de eventuais colapsos financeiros e qual o limite da intervenção estatal.
O contexto da proposta e seus objetivos
A proposição que buscava alterar o arcabouço legal do sistema financeiro brasileiro surgiu em um ambiente de constante busca por maior estabilidade e eficiência na gestão de crises bancárias. O objetivo central era fornecer ao Banco Central uma ferramenta mais direta e contundente para agir em situações de emergência, onde a falência de uma instituição financeira pudesse representar um risco sistêmico.
O papel do Banco Central na supervisão
Atualmente, o Banco Central do Brasil já desempenha um papel fundamental na supervisão e regulação do sistema financeiro nacional. Sua principal missão é garantir a estabilidade da moeda e do sistema financeiro, controlando a inflação e supervisionando bancos e outras instituições para assegurar sua solidez. Em caso de dificuldades financeiras em bancos, o BC possui um arsenal de instrumentos, como intervenção, liquidação extrajudicial e regime de administração especial temporária (RAET), mas a decisão de um socorro direto pelo FGC, até então, permanecia fora de seu escopo impositivo. A lógica por trás da proposta era centralizar a decisão de salvamento, agilizando o processo e, teoricamente, minimizando os impactos de uma crise.
O Fundo Garantidor de Créditos (FGC) e sua função
O FGC é uma entidade privada, sem fins lucrativos, que atua como um mecanismo de proteção aos depositantes e investidores em instituições financeiras associadas. Seus recursos são formados por contribuições mensais compulsórias das próprias instituições associadas. A principal função do FGC é garantir a devolução de depósitos e créditos até um determinado limite por CPF/CNPJ, por conglomerado financeiro, em caso de intervenção, liquidação ou falência do banco. O FGC também pode atuar em operações de assistência e estabilização de instituições financeiras, mas essas decisões são tomadas de forma autônoma por seus órgãos colegiados, com base em critérios técnicos e financeiros, sem uma imposição direta do Banco Central. A proposta alteraria substancialmente essa autonomia, ao colocar o FGC sob o comando direto do BC em situações de crise.
A motivação por trás da emenda
A motivação para a emenda provavelmente derivava da percepção de que, em cenários de crise aguda, a agilidade na tomada de decisões é crucial. Ao conceder ao BC o poder de obrigar o FGC a socorrer bancos, os proponentes buscavam uma resposta mais coordenada e rápida para evitar o contágio e proteger o sistema como um todo. Argumentava-se que o BC, como regulador máximo e detentor da visão macroeconômica, estaria em melhor posição para avaliar a necessidade e a urgência de tal intervenção. A medida poderia, em tese, beneficiar qualquer banco que se encontrasse em situação de crise, inclusive instituições como o Banco de Brasília (BRB), conforme sugerido no debate, garantindo uma rede de segurança mais robusta e um plano de saída mais claro para os problemas de liquidez ou solvência. No entanto, essa centralização levantou sérias questões sobre a governança e a natureza dos fundos do FGC.
Os argumentos para a rejeição
A rejeição da proposta pela Câmara dos Deputados reflete um consenso entre os legisladores de que os potenciais riscos superavam os benefícios de uma maior centralização de poder. Diversos argumentos foram levantados contra a medida, focando principalmente na independência das instituições e na prudência fiscal.
Preservação da independência do FGC
Um dos principais argumentos contra a proposta era a necessidade de preservar a independência do FGC. Sendo uma entidade privada, financiada pelos bancos, o FGC tem como missão proteger os depositantes e investidores de forma mutualista. A imposição de socorro por parte do Banco Central poderia desvirtuar essa natureza, transformando-o, na prática, em um braço do governo para salvamentos, sem que seus recursos fossem provenientes do Tesouro Nacional. Isso geraria uma assimetria, onde a responsabilidade pela decisão seria do BC, mas o ônus financeiro recairia sobre as demais instituições financeiras associadas, que contribuem para o FGC, sem que estas tivessem voz ativa na decisão. A autonomia decisória do FGC é vista como vital para que ele atue de forma técnica e transparente, sem interferências políticas ou pressões externas que possam comprometer sua sustentabilidade financeira.
Preocupações com o ‘moral hazard’ e o risco sistêmico
Outra preocupação central era o conceito de “moral hazard” (risco moral). Se os bancos soubessem que o Banco Central tem o poder de obrigar o FGC a intervir em caso de crise, eles poderiam ser incentivados a assumir riscos excessivos, com a expectativa de que seriam resgatados. Isso distorceria a disciplina de mercado e poderia levar a uma alocação ineficiente de capital, além de aumentar o risco sistêmico a longo prazo. A percepção de que existe um “socorro garantido” pode minar a prudência na gestão bancária, empurrando as instituições para operações mais arriscadas na busca por retornos mais altos, sabendo que os custos de uma eventual falha seriam socializados através do FGC.
Implicações para o BRB e outros bancos
A menção específica ao BRB na discussão original era um indicativo das preocupações sobre como a medida poderia afetar bancos em situações particulares. Embora a proposta não fosse direcionada a uma instituição específica, a capacidade de o Banco Central obrigar um socorro do FGC representaria uma camada adicional de segurança para qualquer instituição em dificuldades. Para bancos estatais ou com menor capitalização, por exemplo, essa garantia poderia ser interpretada como um alívio, mas também como um incentivo a uma menor disciplina de mercado. Críticos argumentaram que tal arranjo poderia criar um tratamento desigual, onde bancos mais arriscados seriam beneficiados às custas de bancos mais prudentes que contribuem para o FGC, sem que houvesse uma justificativa clara para a intervenção obrigatória. A rejeição busca manter um ambiente onde todos os bancos sejam submetidos às mesmas regras de mercado, com o FGC atuando de forma imparcial.
O processo legislativo e o debate
A rejeição da emenda na Câmara dos Deputados foi resultado de um intenso debate entre parlamentares, especialistas do setor financeiro e a sociedade civil. Os argumentos contra a proposta foram apresentados com veemência, destacando a importância da segregação de funções e da governança independente das instituições. Houve um entendimento predominante de que, apesar da busca por maior agilidade, o sistema atual, com suas salvaguardas e autonomia, oferece um equilíbrio mais adequado para a estabilidade financeira, evitando a concentração excessiva de poder em uma única entidade e preservando a natureza mutualista do FGC.
O impacto da decisão e o futuro da regulação financeira
A rejeição da emenda pela Câmara dos Deputados teve um impacto imediato na forma como as crises bancárias são gerenciadas e no debate sobre a regulação financeira no Brasil. A decisão reafirma a estrutura atual, mas não encerra a discussão sobre a otimização dos mecanismos de estabilidade.
O cenário atual sem a emenda
Sem a emenda, o cenário para a gestão de crises bancárias permanece inalterado. O Banco Central continua com seus poderes de supervisão e intervenção, podendo decretar regimes especiais, mas a decisão de um eventual socorro pelo FGC continua sendo uma prerrogativa autônoma do Fundo, que avalia a situação conforme seus próprios critérios e disponibilidade de recursos. Essa separação de papéis é vista como uma salvaguarda contra decisões que poderiam politizar ou desvirtuar a finalidade do FGC. A colaboração entre BC e FGC é essencial, mas a independência decisória de cada um é mantida, garantindo que os recursos dos depositantes não sejam utilizados de forma discricionária.
Desafios e perspectivas futuras
Apesar da rejeição, o debate sobre a melhor forma de lidar com crises financeiras e quem deve arcar com seus custos está longe de terminar. A discussão sobre a ampliação dos poderes do Banco Central e a relação com o FGC pode ressurgir em outras propostas legislativas, especialmente diante de eventuais desafios econômicos ou crises futuras. O desafio é encontrar um equilíbrio entre a necessidade de agilidade na resposta a crises e a manutenção da disciplina de mercado, da responsabilidade fiscal e da independência institucional. Perspectivas futuras incluem discussões sobre aprimoramento dos mecanismos de resolução bancária, fortalecimento da supervisão prudencial e revisão das regras de contribuição e atuação do FGC.
A importância da supervisão e da prudência
A decisão da Câmara reforça a importância de uma supervisão bancária robusta e da prudência na gestão das instituições financeiras. Prevenir crises é sempre mais eficiente do que remediá-las. Ao não conceder ao BC o poder irrestrito de forçar o FGC a resgates, a Câmara envia uma mensagem de que a responsabilidade primária pela solidez dos bancos recai sobre suas próprias gestões e que a rede de segurança deve ser acionada com parcimônia e de forma bem delimitada, sem criar expectativas de socorros automáticos. A prudência na regulação e na operação dos bancos é a base para a estabilidade do sistema financeiro.
Conclusão
A rejeição pela Câmara dos Deputados da proposta que visava ampliar os poderes do Banco Central para obrigar o FGC a socorrer bancos em crise representa um marco importante na discussão sobre a governança e a estabilidade do sistema financeiro brasileiro. A decisão reafirma a autonomia e o propósito original do Fundo Garantidor de Créditos como uma entidade privada de proteção aos depositantes, financiada pelos bancos, e resguarda os princípios de independência institucional e de disciplina de mercado. Ao optar por não centralizar de forma tão drástica a capacidade de intervenção em crises, os legisladores sinalizaram a preocupação com o risco moral e a alocação de responsabilidades financeiras, mantendo um equilíbrio que visa evitar que as instituições financeiras assumam riscos excessivos sob a expectativa de um resgate garantido. Este posicionamento reforça a necessidade de uma supervisão prudente e de mecanismos de resolução bancária que preservem a saúde do sistema financeiro sem comprometer a integridade e a finalidade de suas instituições.
Perguntas frequentes
O que era a proposta rejeitada pela Câmara?
A proposta era uma emenda que daria ao Banco Central o poder de obrigar o Fundo Garantidor de Créditos (FGC) a socorrer instituições financeiras em crise, alterando o papel e a autonomia do FGC.
Qual é o papel do FGC no sistema financeiro brasileiro?
O FGC é uma entidade privada, sem fins lucrativos, que protege depositantes e investidores de instituições financeiras associadas, garantindo a devolução de depósitos e créditos até um limite preestabelecido em caso de falência ou intervenção do banco.
Por que a Câmara rejeitou a proposta?
A proposta foi rejeitada principalmente por preocupações com a independência do FGC, o risco de “moral hazard” (incentivo a bancos assumirem mais riscos) e a necessidade de preservar a disciplina de mercado e a alocação clara de responsabilidades no sistema financeiro.
Como a rejeição impacta o Banco Central e os bancos no Brasil?
A rejeição mantém o status quo, onde o Banco Central continua com seus poderes de supervisão e intervenção, mas a decisão de um socorro pelo FGC permanece autônoma. Isso reforça a importância da prudência bancária e da separação de funções entre os reguladores e o fundo de proteção.
Para aprofundar-se nos debates e nas implicações das decisões legislativas sobre a economia e o sistema financeiro, continue acompanhando as análises e notícias especializadas.